CEO Rentable
Cada producto debe aportar a los gastos del negocio.
Para repartir los gastos indirectos, suma los gastos compartidos de un periodo, elige una base relacionada con su consumo —horas productivas, horas de máquina, lotes o unidades— y calcula una tasa. Luego aplica esa tasa al tiempo o actividad de cada producto.
La idea es sencilla: si el alquiler, la electricidad o el mantenimiento sostienen varios productos, no debes cargar el gasto completo a uno solo ni dejarlo fuera. Necesitas una regla consistente para que cada producto absorba una parte razonable.
Qué es un costo indirecto
Un costo directo puede rastrearse con facilidad hasta un producto o pedido: ingredientes, materiales, una caja específica o el tiempo empleado. Un costo indirecto sostiene varios productos y no pertenece de forma evidente a uno solo.
| Directos | Indirectos compartidos |
|---|---|
| Ingredientes usados en una receta | Energía del área de producción |
| Caja entregada con el pedido | Alquiler asignado al espacio de trabajo |
| Horas de decoración del pedido | Mantenimiento de equipos compartidos |
| Material comprado solo para ese cliente | Software operativo usado por varios productos |
“Indirecto” y “fijo” no significan lo mismo. Un gasto puede ser indirecto y variar con la actividad, como parte del consumo eléctrico. Otro puede ser indirecto y mantenerse estable dentro de cierto rango, como el alquiler. Esta guía busca una asignación útil para decisiones de precio; mantén por separado el tratamiento contable o fiscal que corresponda.
Paso 1: reúne los gastos compartidos del mes
Supongamos un pequeño taller que trabaja desde casa y determina qué parte de cada factura corresponde realmente al negocio:
| Gasto indirecto mensual | Importe del ejemplo |
|---|---|
| Alquiler asignado al área de trabajo | RD$8,000 |
| Energía y gas | RD$5,500 |
| Internet y software operativo | RD$2,000 |
| Mantenimiento y uso de equipos | RD$2,500 |
| Total | RD$18,000 |
No copies esta lista completa por costumbre. Incluye solo gastos relacionados con la actividad. Si trabajas en casa, asigna una proporción documentada del espacio o consumo; no cargues automáticamente toda la vivienda al negocio.
Paso 2: elige una base de reparto que tenga sentido
La base debe explicar razonablemente por qué un producto consume más recursos que otro.
- Horas productivas: útil cuando los productos requieren tiempos diferentes.
- Horas de máquina: útil cuando el equipo provoca gran parte del gasto.
- Lotes: útil cuando cada lote consume recursos similares.
- Unidades: funciona mejor cuando las unidades son comparables.
Repartir todo por unidades puede distorsionar el costo si una pieza sencilla tarda 10 minutos y otra personalizada tarda dos horas. Tampoco conviene aplicar un porcentaje genérico a los ingredientes sin comprobar si recupera tus gastos reales.
Paso 3: calcula la tasa de costos indirectos
En este ejemplo usamos horas productivas normales:
Tasa de costos indirectos = gastos indirectos del periodo ÷ base total del periodo.
Si los gastos indirectos son RD$18,000 y la capacidad normal es 120 horas productivas al mes:
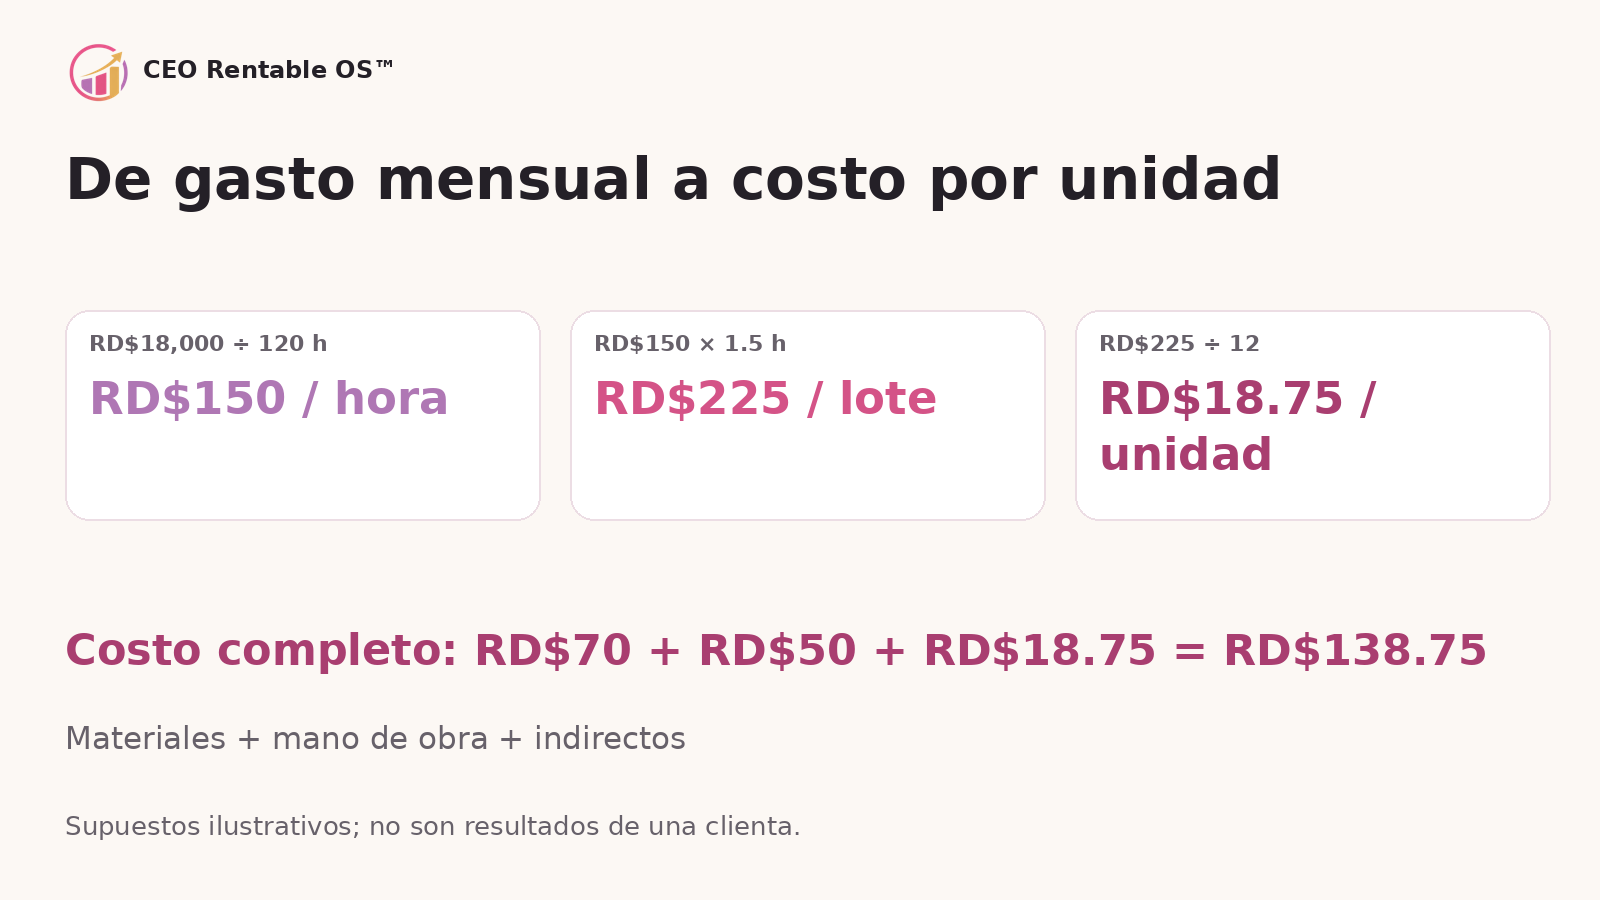
RD$18,000 ÷ 120 = RD$150 por hora productiva.
Usar una capacidad normal evita que un mes excepcionalmente lento infle de forma extrema el costo por hora. Lleva un registro de horas reales y revisa periódicamente si las 120 horas siguen siendo una base razonable.
Paso 4: lleva la tasa al lote y a la unidad
Un lote de 12 unidades vendibles necesita 1.5 horas de producción:
- RD$150 por hora × 1.5 horas = RD$225 de indirectos por lote.
- RD$225 ÷ 12 unidades vendibles = RD$18.75 por unidad.
Usa unidades vendibles. Si produces 12 pero dos no cumplen el estándar, dividir RD$225 entre 12 ocultaría parte del costo de las 10 unidades que sí puedes cobrar.
Paso 5: calcula el costo completo y revisa el precio
| Componente por unidad | Importe |
|---|---|
| Materiales y empaque | RD$70.00 |
| Mano de obra | RD$50.00 |
| Gastos indirectos asignados | RD$18.75 |
| Costo completo | RD$138.75 |
Si vendes en RD$170, el resultado bruto del ejemplo es RD$31.25. El margen sobre el precio es RD$31.25 ÷ RD$170 = 18.4%. Si ignoraras los indirectos, parecería que quedan RD$50 y un margen de 29.4%. Ese margen inflado puede llevarte a aprobar descuentos que tu producto no soporta.
Para buscar un margen bruto de 30% sobre la venta, el precio base sería:
Precio = RD$138.75 ÷ (1 − 0.30) = RD$198.21.
Después revisa comisiones, impuestos, delivery, redondeo comercial y condiciones del pedido. No llames utilidad neta al margen del producto: todavía pueden existir gastos del periodo que no se incluyeron en este cálculo.
Cómo elegir entre horas y unidades
Compara dos lotes. El producto A usa 1.5 horas y entrega 12 unidades: RD$18.75 de indirectos por unidad. El producto B usa 3 horas y entrega 6 unidades: RD$75 por unidad. Repartir el mismo importe a cada unidad escondería que el producto B consume más tiempo y capacidad.
Si todos tus productos se fabrican con procesos y tiempos casi idénticos, una tasa por unidad puede ser suficiente. Si cambian la complejidad, la máquina utilizada o el tiempo, usa una base que recoja esa diferencia.
Errores que debes evitar
- Dividir los gastos de un mes entre las pocas unidades de un periodo anormalmente lento.
- Usar un porcentaje “estándar” sin compararlo con tus gastos reales.
- Incluir el mismo gasto dentro de mano de obra y volver a sumarlo como indirecto.
- Repartir por ventas cuando el recurso se consume por tiempo o por máquina.
- No comparar lo presupuestado con lo realmente gastado y producido.
Cómo llevar este cálculo a CEO Rentable
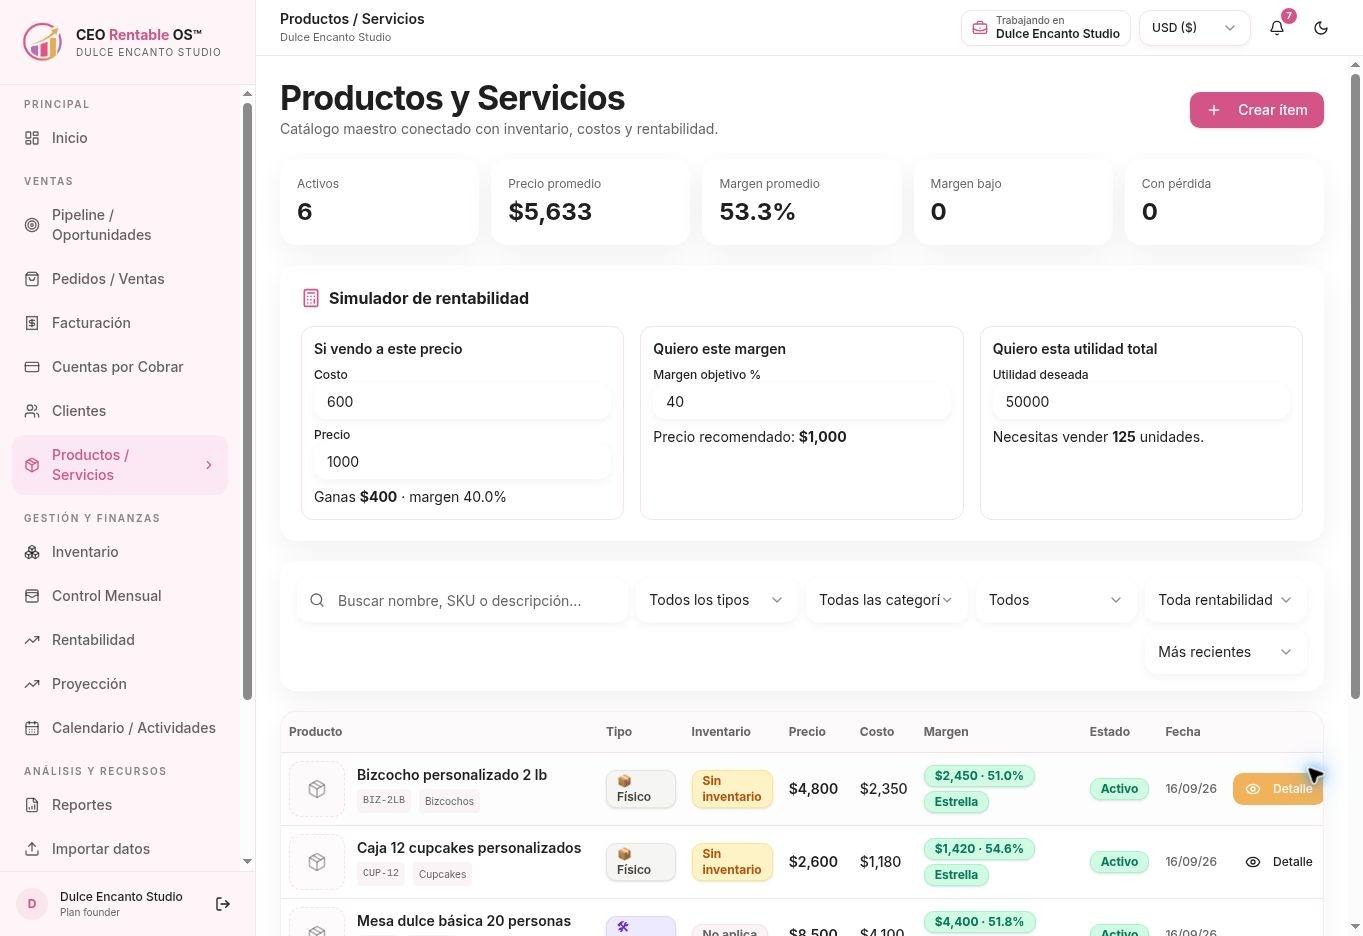
La oferta pública de CEO Rentable indica que puedes organizar costos, definir margen y consultar un precio recomendado. Empieza con un solo producto: reúne materiales, mano de obra y gastos compartidos; registra tus datos y compara el precio sugerido con el que cobras hoy.
Haz el diagnóstico gratuito si todavía no sabes por dónde empezar. Si ya quieres organizar tus números, visita la prueba de CEO Rentable.
Preguntas frecuentes
¿La luz es un costo directo o indirecto?
Depende de tu capacidad para medirla. Si un medidor o cálculo confiable identifica el consumo de una máquina para un producto, puedes tratarlo directamente. Si la factura sostiene varios procesos, normalmente necesitas repartirla.
¿Puedo agregar 10% de gastos indirectos a todos mis productos?
Puedes usar un porcentaje provisional, pero compáralo con los gastos reales. Si el 10% no recupera lo que el negocio consume, el precio seguirá quedándose corto.
¿Debo repartir gastos administrativos y publicidad igual que los de producción?
No necesariamente. Primero separa producción, ventas y administración. Para fijar precios internos necesitas saber que el negocio debe cubrirlos, pero la base de reparto puede ser distinta.
¿Cada cuánto debo actualizar la tasa?
Revísala cuando cambien tus gastos o capacidad y, como rutina, compara presupuesto con datos reales cada mes. Ajusta la tasa cuando la diferencia sea material para tus decisiones.
¿Qué pasa si vendo servicios?
Las horas facturables suelen ser una base útil. Divide los gastos que sostienen el servicio entre una capacidad realista de horas vendibles, no entre todas las horas del calendario.
Continúa con el precio completo
Después de asignar los indirectos, revisa cómo calcular el precio de un pastel para ver materiales, tiempo y margen en un caso práctico. También puedes conocer el software de rentabilidad de CEO Rentable.
Elige tu próximo paso
Convierte la información en una decisión
Si todavía no sabes dónde está el problema, empieza por el diagnóstico. Si ya quieres organizar precios, facturación y cobros, prueba CEO Rentable.
Sigue organizando tus números
- Cómo calcular el descuento máximo sin perder ganancia: ejemplos en RD$
- Cómo cobrar una factura pendiente sin perder al cliente: guía para pequeños negocios
- Cómo calcular el precio de un servicio en República Dominicana: tarifa por hora, gastos y margen
- Cómo calcular la mano de obra de un producto sin regalar tu tiempo
- Cómo calcular el precio de un pastel paso a paso y saber si realmente te deja ganancia